Sechs Prüfsteine für Geschäftsführer und Inhaber im Mittelstand
Wer in der Krise mit seiner Bank spricht, muss erklären können, wie das Unternehmen wieder tragfähig wird und wer die notwendigen Veränderungen durchsetzt. Dafür braucht es belastbare Zahlen, einen realistischen Plan und verlässliches Handeln. Wir STRATEGY PIRATES zeigen, worauf es ankommt und wie sich Unternehmer darauf vorbereiten können.
Der Mittelstand steht unter mehrfachem Druck
Schwache Nachfrage, hohe Arbeitskosten, unsichere Energie- und Rohstoffpreise und Investitionsbedarf treffen gleichzeitig auf viele Betriebe. Die DIHK-Konjunkturumfrage vom Frühsommer 2026 zeigt diese Belastung deutlich. Zugleich meldete die Bundesbank für das zweite Quartal 2026 strengere Kreditrichtlinien im Unternehmenskreditgeschäft. Zusätzliche Finanzierung lässt sich in einem solchen Umfeld schwerer mit einem allgemeinen Verweis auf bessere Zeiten begründen.
Trotzdem wäre es falsch, den gesamten Mittelstand zum Sanierungsfall zu erklären. Das KfW-Mittelstandspanel 2025 weist für 2024 eine durchschnittliche Eigenkapitalquote von 30,7 Prozent aus. Die Ausgangslagen unterscheiden sich erheblich. Entscheidend ist deshalb der einzelne Betrieb: Wie belastbar sind seine Erträge, seine Finanzierung und seine Zukunftsaussichten?
Gerade in inhabergeführten Unternehmen können geschäftliche Verantwortung, persönliches Vermögen und die Identifikation mit dem Lebenswerk eng zusammenliegen. Dann wird eine wirtschaftliche Schieflage schnell auch zu einer persönlichen Belastung. Das erklärt mögliche Schutzreflexe. Es macht sie gegenüber der Bank aber nicht wirksamer.
Wenn Zuversicht die Aufklärung verdrängt
Ein naheliegender Reflex ist, das Problem zunächst intern lösen zu wollen. Der nächste Auftrag soll die Lücke schließen, die nächste Preiserhöhung die Marge retten. Der Kontakt zur Bank wird verschoben, bis sich etwas Positives berichten lässt. Ein anderer Reflex ist die Beschwichtigung: Der Umsatz werde sich schon erholen, die Schwierigkeiten seien vorübergehend, die bisherige Zusammenarbeit müsse doch zählen.
Kritisch wird es, wenn daraus selektive Information entsteht. Eine günstige Monatszahl wird hervorgehoben, während überfällige Forderungen, aufgebrauchte Kreditlinien oder nicht finanzierte Investitionen im Hintergrund bleiben. Oder die Geschäftsführung erwartet zuerst zusätzliche Mittel von der Bank, bevor sie eigene Entscheidungen und Gesellschafterbeiträge konkretisiert.
Diese Muster sind keine pauschale Beschreibung mittelständischer Unternehmer. Sie zeigen, wie verständliche Krisenreaktionen die Zusammenarbeit erschweren können. Unsere Haltung ist klar: Unangenehme Tatsachen gehören so früh auf den Tisch, dass noch entschieden werden kann. Eine langjährige Bankbeziehung hilft. Sie ersetzt keine belastbare Entscheidungsgrundlage.
Die Bank muss ihre Entscheidung begründen können
Auch die Bank hat einen Auftrag und klare Grenzen. Nach den aktuellen MaRisk muss sie sich bei einer erwogenen Sanierungsbegleitung ein Konzept vorlegen lassen und daraus ein eigenständiges Urteil über die Sanierungsfähigkeit bilden. Anschließend muss sie Umsetzung und Wirkung der Maßnahmen überwachen. Der Firmenkundenbetreuer kann eine positive Entscheidung deshalb nicht allein auf persönliche Verbundenheit stützen.
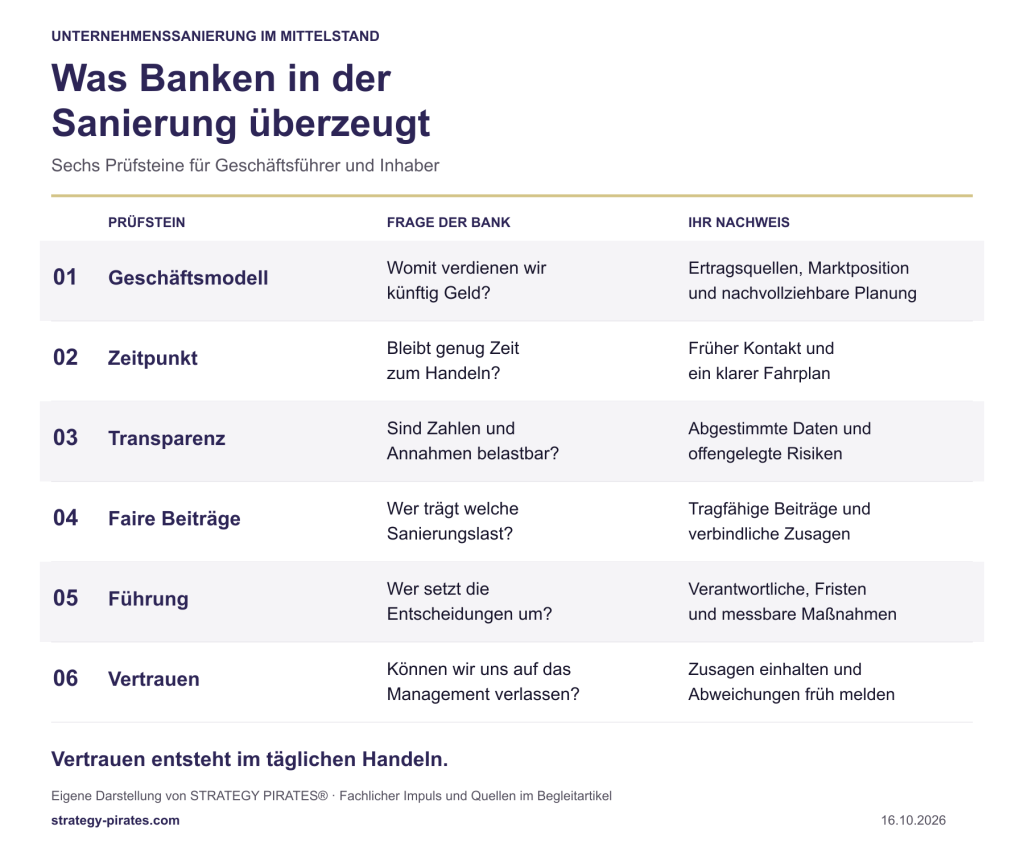
Die sechs folgenden Prüfsteine greifen die von Prof. Dr. Henning Werner zusammengefassten Impulse von Falko Arndt auf. Wir übertragen sie auf die Entscheidungen, die Geschäftsführer und Inhaber im eigenen Unternehmen treffen müssen.
1 Das Geschäftsmodell muss wieder Geld verdienen
Liquidität verschafft Zeit. Eine Sanierungsperspektive entsteht erst, wenn das Unternehmen künftig wieder ausreichend Erträge und Zahlungsmittel erwirtschaften kann. Dafür müssen Kundenbedarf, Leistungsangebot, Preise und Kosten zusammenpassen. Die Frage lautet: Womit verdienen wir künftig verlässlich Geld, und was ändern wir dafür?
Für die Geschäftsführung heißt das: Krisenursachen offenlegen, das künftige Geschäftsmodell beschreiben und die Maßnahmen in eine zusammenhängende Ergebnis-, Bilanz- und Finanzplanung übersetzen. Diese Verbindung von Analyse, Zielbild, Maßnahmen und integrierter Planung bildet auch die Gliederung des IDW S 6 ab.
2 Der Zeitpunkt entscheidet über die verbleibenden Optionen
Das Gespräch sollte beginnen, sobald wesentliche Risiken für die Finanzierung erkennbar werden. Wer erst bei ausgeschöpfter Linie anruft, setzt alle Beteiligten unter unmittelbaren Zeitdruck. Für Prüfung, Abstimmung und Umsetzung bleibt dann wenig Raum.
Früherkennung gehört zur Unternehmensführung. § 1 StaRUG verlangt im gesetzlichen Anwendungsbereich die fortlaufende Beobachtung bestandsgefährdender Entwicklungen und geeignete Gegenmaßnahmen. Der IDW S 16 konkretisiert die Ausgestaltung der Krisenfrüherkennung auch für kleinere Unternehmen. Unsere Empfehlung: konkrete Warnschwellen und feste Eskalationswege vereinbaren.
3 Transparenz braucht eine gemeinsame Zahlenbasis
Eine Bank kann Risiken nur einschätzen, wenn sie die wirtschaftliche Lage nachvollziehen kann. Dazu gehören aktuelle Zahlen, Kreditlinien, Sicherheiten, offene Verpflichtungen und die Annahmen hinter der Planung. Unsichere Auftragseingänge müssen als unsicher erkennbar sein. Noch nicht zugesagte Mittel dürfen nicht als gesichert erscheinen.
Für das Management heißt das: Buchhaltung, Vertrieb, Produktion und Finanzplanung auf denselben Stand bringen. Datenlücken benennen, Annahmen dokumentieren und Abweichungen erklären. Ehrlichkeit allein genügt nicht, wenn die Unterlagen einander widersprechen.
4 Faire Beiträge müssen konkret vereinbart werden
Eine Sanierung wird belastbarer, wenn klar ist, wer welchen Beitrag leisten kann und verbindlich leisten wird. Das kann zusätzliches Eigenkapital sein, eine angepasste Finanzierung oder eine andere vertraglich vereinbarte Entlastung. Pauschale Forderungen an die Bank helfen wenig, solange die übrigen Beiträge offenbleiben.
Fair bedeutet dabei nicht, dass alle denselben Betrag oder denselben Verzicht schulden. Beiträge müssen zu Leistungsfähigkeit, Rechtsposition und Gesamtfinanzierung passen. Gesellschafter können nur Mittel zusagen, die tatsächlich verfügbar sind. Für die Geschäftsführung heißt das: Beiträge verhandeln, Bedingungen offenlegen und Zusagen in der Planung sauber von bloßen Erwartungen trennen.
5 Führung muss in der Umsetzung sichtbar werden
Ein Maßnahmenkatalog wirkt erst, wenn jemand Entscheidungen trifft und für ihre Umsetzung einsteht. Wer ändert die Preispolitik? Wer reduziert Bestände? Wer beendet verlustbringende Aktivitäten? Wer spricht Konflikte an, die bisher jede Veränderung blockiert haben?
Für jede wesentliche Maßnahme braucht es einen Verantwortlichen, einen Termin, einen erwarteten Effekt und eine überprüfbare Rückmeldung. Reichen Kapazität oder Erfahrung der bestehenden Führung dafür nicht aus, gehört externe Unterstützung ernsthaft auf die Agenda. Führung zeigt sich auch darin, notwendige Verstärkung zu organisieren.
6 Vertrauen entsteht durch eingehaltene Zusagen
Die Bank bewertet fortlaufend, ob Aussagen und tatsächliche Entwicklung zusammenpassen. Werden Unterlagen pünktlich geliefert? Sind angekündigte Schritte erfolgt? Werden neue Risiken rechtzeitig angesprochen? Jede dieser Erfahrungen beeinflusst die Glaubwürdigkeit des Managements.
Unsere Empfehlung: nur zusagen, was realistisch leistbar ist, und Abweichungen sofort mit Ursache, Auswirkung und Gegenmaßnahme melden. Vertrauen wächst, wenn die Beteiligten erleben, dass das Unternehmen auch unter Druck verlässlich geführt wird. Die sechs Prüfsteine verbessern die Entscheidungsgrundlage. Sie garantieren keine weitere Finanzierung.
Was vor dem nächsten Bankgespräch vorliegen sollte
Unsere Empfehlung für die Vorbereitung ist ein überschaubares Paket aus fünf Bausteinen. Umfang und Detailtiefe richten sich nach Krisenlage, Unternehmensgröße und den Anforderungen der Finanzierungspartner.
- Ein klares Lagebild mit Krisenursachen, Risiken und noch offenen Fragen.
- Eine rollierende Liquiditätsplanung, beispielsweise über 13 Wochen, bei akutem Druck entsprechend engmaschiger und ergänzt um die längerfristige Planung.
- Eine nachvollziehbare Perspektive für Geschäftsmodell, Erträge und Kapitaldienst einschließlich eines ungünstigeren Szenarios.
- Ein priorisierter Maßnahmenplan mit Verantwortlichen, Terminen und finanziellen Effekten.
- Ein abgestimmter Informationsrhythmus und eine Übersicht über zugesagte sowie noch zu verhandelnde Beiträge.
Wie STRATEGY PIRATES unterstützt
Wir verbinden Sanierungsberatung, Strategiearbeit und operative Umsetzung.
Je nach Ausgangslage unterstützen wir die bestehende Geschäftsführung oder übernehmen Verantwortung im Interim-Management. Unser Anspruch ist, Klarheit zu schaffen und daraus handhabbare Entscheidungen abzuleiten.
Am Anfang steht die Standortbestimmung. Wir ordnen Krisensignale ein, hinterfragen Ursachen und machen den Handlungsbedarf sichtbar. Der STRATEGY PIRATES Unternehmens-Schnellcheck kann dafür eine erste Orientierung geben.
Dabei gilt aber: Ein Selbstcheck ersetzt die vertiefte Prüfung der wirtschaftlichen Lage und der Sanierungsfähigkeit nicht.
Erste Indikationen liegen vor. Und nun?
Auf der Grundlage des Unternehmens-Schnellcheck und der vertiefenden Prüfung strukturieren wir mit der Geschäftsführung die Stabilisierung und Neuausrichtung:
- Was sichert kurzfristig die Handlungsfähigkeit?
- Welche Leistungen tragen künftig?
- Welche Prozesse, Kosten und Führungsstrukturen müssen sich ändern?
Daraus entsteht ein priorisierter Arbeitsplan, der die operative Realität mit den finanziellen Zielen verbindet.
Für die Gespräche mit Banken und weiteren Beteiligten helfen wir, Lage, Annahmen, Maßnahmen und Entscheidungsbedarf konsistent darzustellen. Wo zusätzliche finanzielle oder rechtliche Spezialkompetenz erforderlich ist, muss sie gezielt eingebunden werden. So können alle Beteiligten auf einer gemeinsamen Grundlage verhandeln und entscheiden.
In der Umsetzung geht es um Entscheidungen, Fortschritte und Wirkung. Wir bringen Struktur in die Maßnahmensteuerung, sprechen Hindernisse offen an und unterstützen die Führung vor Ort. Unser Beitrag soll daran erkennbar sein, dass Veränderungen im Betrieb ankommen und die Geschäftsführung wieder verlässlich steuern kann.
Sprechen wir über die Lage Ihres Unternehmens
Wenn Margen sinken, Liquidität knapper wird oder Bankgespräche schwieriger werden, lohnt sich eine nüchterne Standortbestimmung. Beginnen Sie mit unserem Unternehmens-Schnellcheck oder sprechen Sie direkt mit uns. Persönlich, vertraulich und mit einer klaren Einschätzung des Handlungsbedarfs.
Denn es ist immer besser, wenn Sie vor der Bank merken, dass was nicht stimmt.
Ihr Steffen Moldenhauer
Fachlicher Impuls: Prof. Dr. Henning Werners LinkedIn-Beitrag über den Vortrag von Falko Arndt, LBBW Stuttgart, beim IfUS-Stammtisch. Der vorliegende Artikel ist eine eigenständige Einordnung von STRATEGY PIRATES. Er ist keine Wiedergabe des Vortrags und keine Stellungnahme der LBBW.